Comment vérifier un RIB avant un virement ?
Publié le · 10 min de lecture
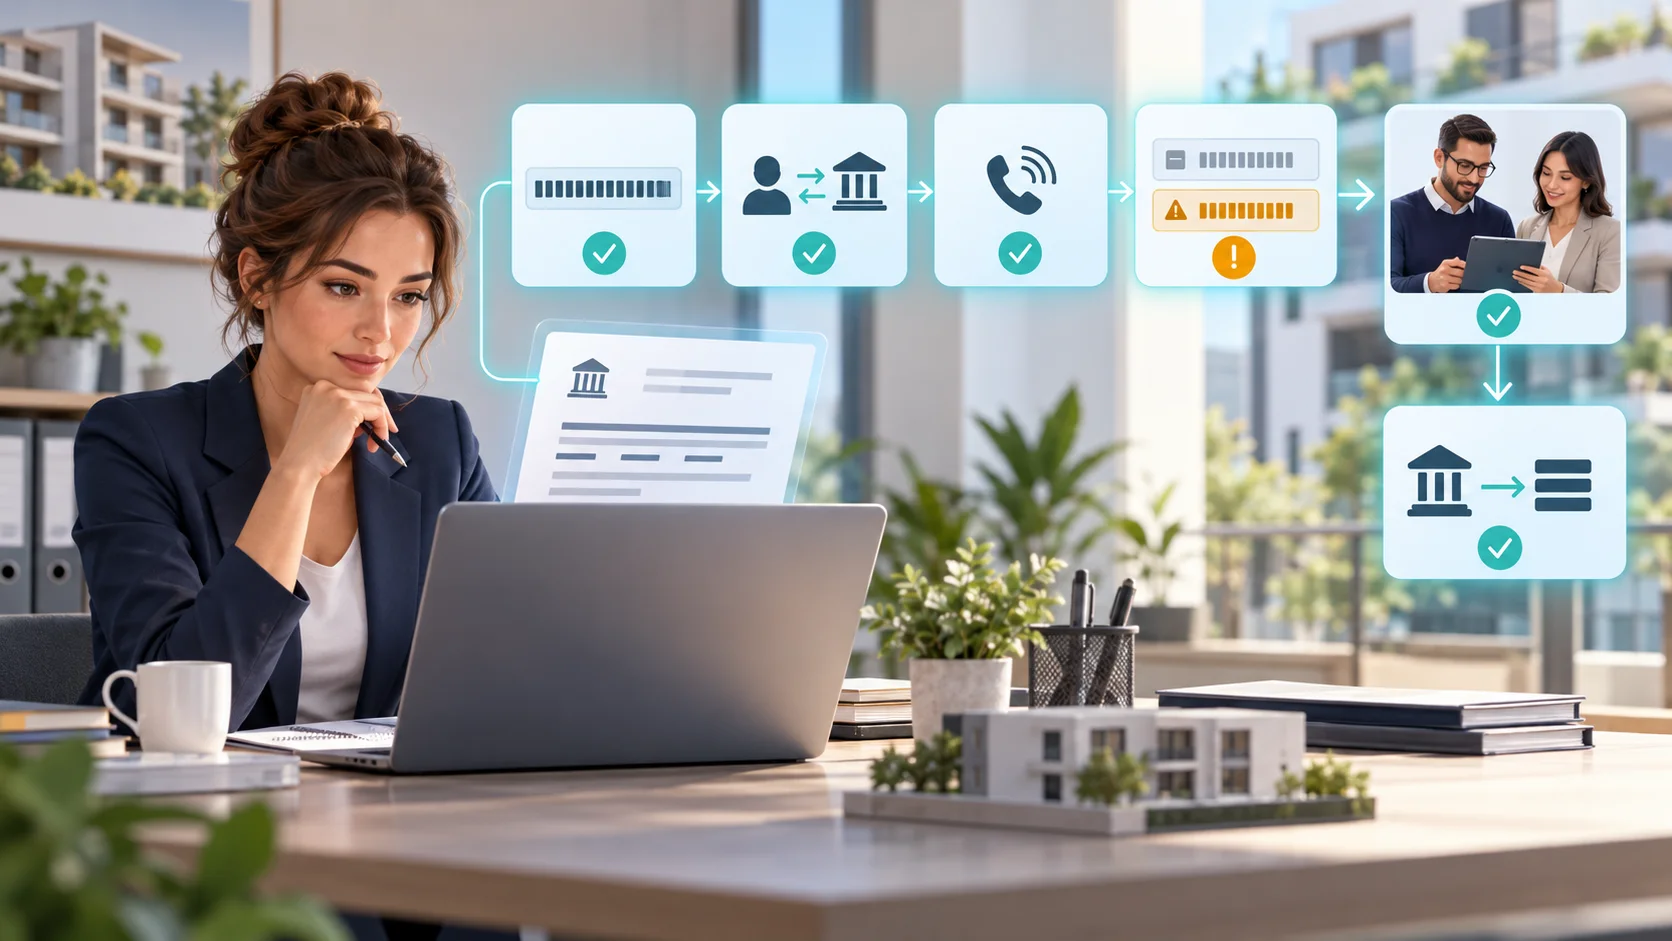
Pour vérifier un RIB avant un virement, ne vous contentez ni de son apparence ni d’un IBAN techniquement valide. Contrôlez le format et la clé, comparez le nom du titulaire au bénéficiaire attendu, utilisez la vérification nom-IBAN affichée par votre banque, puis confirmez tout nouveau RIB ou changement de compte par un contre-appel sur un numéro déjà connu. Ces étapes réduisent le risque d’erreur et de faux RIB ; aucune ne prouve isolément que la demande de paiement est légitime.
Réponse rapide : cinq contrôles avant de valider le virement
| Contrôle | Action | Ce que le résultat signifie |
|---|---|---|
| Structure | Vérifier le pays, la longueur et les clés de contrôle de l’IBAN | Le numéro est formellement possible, pas nécessairement légitime |
| Titulaire | Comparer le nom du RIB à la personne ou à l’entreprise attendue | Les identités concordent ou un écart doit être expliqué |
| VoP | Saisir le nom exact dans sa banque et lire la réponse nom-IBAN | La banque signale une concordance, un écart ou une vérification impossible |
| Canal | Confirmer un premier RIB ou un changement sur un numéro déjà connu | L’interlocuteur habituel confirme la demande hors du message reçu |
| Validation | Appliquer les seuils et la double approbation prévus | Le virement suit la procédure interne, sans urgence dérogatoire |
Un IBAN dont la clé est correcte peut appartenir à un fraudeur. Un PDF parfaitement imité peut contenir de vraies coordonnées bancaires qui ne sont pas celles du créancier. La question n’est donc pas seulement « ce RIB est-il bien formé ? », mais « ce compte est-il bien celui du bénéficiaire que nous devons payer pour cette opération ? ».
Quelles informations figurent sur un RIB ?
La Banque de France définit le RIB comme le document qui rassemble les coordonnées d’un compte. Il comporte notamment le nom du ou des titulaires, l’établissement, le code banque, le code guichet, le numéro de compte et la clé RIB. Il présente aussi l’IBAN et le BIC nécessaires au traitement des virements ou prélèvements.
Un IBAN peut compter jusqu’à 34 caractères. Pour un compte tenu en France, il en compte 27 et commence par FR. Les caractères suivants comprennent une clé de contrôle puis le BBAN national. Le BIC identifie l’établissement financier ; il n’identifie pas à lui seul le titulaire du compte.
| Champ | Utilité | Limite |
|---|---|---|
| Titulaire | Nom déclaré sur le document bancaire | Le texte visible peut avoir été modifié dans un faux PDF |
| IBAN | Identifiant international du compte | Une structure valide ne prouve ni le propriétaire ni le motif du paiement |
| Clé de contrôle | Détecte de nombreuses erreurs de saisie | Ne détecte pas un compte frauduleux correctement renseigné |
| BIC | Identifie l’établissement financier | Ne garantit pas que le bénéficiaire attendu détient le compte |
Vérification IBAN : que prouve réellement la clé de contrôle ?
Un validateur d’IBAN applique les règles de longueur, de pays et de clé. Il est utile pour repérer un caractère oublié, inversé ou impossible. Il ne consulte pas nécessairement la banque du bénéficiaire et ne confirme pas que le compte est ouvert, actif ou détenu par la personne mentionnée sur le RIB.
La même prudence vaut pour le BIC. Une cohérence entre le BIC et la banque affichée sur le document constitue un signal supplémentaire, mais elle ne relie pas le compte au créancier. La Banque de France recommande ce contrôle parmi plusieurs réflexes, avec le contre-appel et la vérification du bénéficiaire.
Écrivez le résultat avec précision : « structure et clé IBAN valides » n’est pas synonyme de « RIB authentique », « compte sûr » ou « titulaire confirmé ».
VoP : comment fonctionne la vérification du bénéficiaire ?
Depuis le 9 octobre 2025, les prestataires de services de paiement de la zone euro doivent proposer gratuitement la vérification du bénéficiaire, appelée VoP pour Verification of Payee. Pour un virement SEPA en ligne, la banque compare en temps réel le nom saisi par le payeur avec le titulaire associé à l’IBAN.
| Réponse affichée | Interprétation | Action prudente |
|---|---|---|
| Concordance | Le nom saisi correspond au titulaire selon la banque interrogée | Continuer les autres contrôles de légitimité |
| Concordance partielle | Le nom est proche mais pas identique | Vérifier la raison sociale ou le nom complet avant de décider |
| Non-concordance | Le nom saisi ne correspond pas au titulaire | Suspendre la validation et confirmer par un canal indépendant |
| Vérification impossible | Le service n’a pas obtenu de réponse exploitable | Ne pas interpréter ce résultat comme une concordance |
Service-Public précise que le client est informé du résultat afin de confirmer, corriger ou annuler l’opération et qu’il conserve la décision de poursuivre. La documentation de la Commission européenne indique également que le service fournit une information au payeur. Une alerte VoP doit donc être traitée comme un signal fort, pas comme la promesse que la banque bloquera toujours le virement à votre place.
Saisissez le nom complet et exact. Pour une société, utilisez la dénomination légale plutôt qu’un nom commercial approximatif. Pour une personne, évitez les surnoms ou libellés comme « propriétaire » ou « artisan ».
Pourquoi la concordance nom-IBAN ne suffit-elle pas ?
La VoP répond à une question précise : le nom fourni correspond-il à l’IBAN saisi ? Elle ne dit pas que la facture, le bail, le remboursement ou le changement de coordonnées est légitime. Un fraudeur peut se faire payer sur un compte dont le titulaire correspond au nom qu’il vous a demandé de saisir, ou détourner une relation commerciale au moyen d’une messagerie compromise.
Le Fichier national des comptes signalés pour risque de fraude, lancé en mai 2026 et tenu par la Banque de France, permet aux prestataires de paiement de partager des alertes sur des IBAN suspects. Il ne s’agit pas d’un moteur public dans lequel une agence, un bailleur ou une entreprise peut vérifier librement un RIB. Votre banque peut utiliser ces signaux dans ses propres contrôles.
| Signal positif | Ce qu’il établit | Ce qui reste à établir |
|---|---|---|
| IBAN valide | Format et clé cohérents | Titulaire et légitimité de la demande |
| Nom-IBAN concordants | Titulaire bancaire compatible avec le nom saisi | Lien avec votre interlocuteur et votre opération |
| RIB visuellement crédible | Aucune conclusion technique fiable | Origine du fichier et absence de manipulation |
| Contre-appel réussi | Interlocuteur connu confirmant le compte | Respect du montant, de l’échéance et des autorisations internes |
La procédure sûre pour un nouveau RIB ou un changement d’IBAN
Les faux RIB exploitent souvent un message compromis ou une usurpation au moment d’un paiement attendu. Le document joint peut reprendre la facture, le logo, les noms et le ton habituel, tout en remplaçant uniquement l’IBAN. L’urgence, la confidentialité inhabituelle ou la demande de contourner une procédure sont des signaux d’alerte.
| Étape | Action | Trace à conserver |
|---|---|---|
| 1. Geler | Ne pas modifier le bénéficiaire depuis le message reçu | Demande et date de réception |
| 2. Comparer | Rapprocher le nouveau RIB du précédent, du contrat et du bénéficiaire | Champs identiques et changements constatés |
| 3. Contre-appeler | Utiliser un numéro déjà enregistré, contractuel ou retrouvé dans une source officielle | Personne jointe, heure et confirmation |
| 4. Tester VoP | Saisir l’IBAN et le nom exact dans le parcours bancaire | Résultat affiché par la banque |
| 5. Approuver | Appliquer une validation à deux personnes au-delà du seuil défini | Identité des validateurs et décision |
| 6. Payer | Relire le bénéficiaire, l’IBAN, le montant et le motif avant confirmation | Référence de l’opération |
Ne confirmez jamais avec le numéro de téléphone, l’adresse ou le lien fournis uniquement dans le message qui annonce le nouveau RIB. Le contre-appel n’est indépendant que si son canal était déjà connu ou vérifié ailleurs.
RIB et dossier locataire : ne pas en faire un justificatif de solvabilité
Un RIB sert à acheminer un paiement ou un prélèvement. Il ne prouve ni le revenu, ni l’épargne, ni la régularité des encaissements. La liste réglementaire des pièces pouvant être demandées à un candidat locataire ne comporte pas le RIB parmi les justificatifs de solvabilité. Il ne doit donc pas être utilisé comme raccourci pour évaluer une candidature.
Dans la gestion locative, des coordonnées bancaires peuvent devenir utiles pour une opération précise, par exemple un remboursement ou un paiement autorisé après la conclusion de la relation. Le contrôle doit alors porter sur le bon bénéficiaire et le bon usage, avec une collecte limitée à ce qui est nécessaire.
Ne confondez pas RIB et relevé bancaire. Le premier décrit les coordonnées du compte ; le second expose des opérations et des habitudes financières. Notre guide sur le relevé bancaire rappelle pourquoi celui-ci ne fait pas partie des pièces exigibles dans un dossier de location classique.
Que faire après un virement vers un faux RIB ?
Agissez immédiatement. La Banque de France recommande de prévenir sa banque sans délai et de demander un retour de fonds, appelé recall, en indiquant qu’il s’agit d’une fraude. Cybermalveillance.gouv.fr recommande aussi de déposer plainte rapidement et, si une messagerie a pu être compromise, d’en sécuriser l’accès et de modifier le mot de passe.
- Contacter la banque par le numéro ou l’application habituels, sans passer par le message suspect.
- Demander le rappel du virement et noter la référence du signalement.
- Préserver le RIB, les courriels, les en-têtes, la facture, les journaux de validation et les échanges.
- Alerter le véritable bénéficiaire par un canal indépendant.
- Déposer plainte et suivre les consignes officielles adaptées à l’incident.
- Vérifier les règles de messagerie et les autres changements de coordonnées récents.
Un recall est une demande de retour, pas une garantie de récupération. Plus le signalement est rapide, plus la banque peut tenter d’agir tôt dans la chaîne de paiement.
Comment automatiser le contrôle sans certifier le RIB ?
Une automatisation peut extraire le titulaire, l’IBAN et le BIC, normaliser les espaces, contrôler la structure, comparer le document à une fiche fournisseur ou bailleur existante et déclencher une revue lorsqu’un compte change. Elle peut aussi imposer une validation humaine avant l’export vers la banque.
Trust My Docs peut aider à lire et structurer les champs visibles du RIB reçu, à repérer les divergences documentaires et à tracer le résultat. Une règle dédiée dans votre flux peut ensuite contrôler la structure de l’IBAN. Trust My Docs ne remplace ni la VoP exécutée par la banque, ni le contre-appel, ni la procédure d’autorisation du virement. Sans signature numérique vérifiable ou réponse indépendante de l’émetteur, il ne faut pas certifier l’origine du PDF.
| Contrôle automatisable | Sortie honnête | Contrôle externe restant |
|---|---|---|
| Extraction IBAN et BIC | Valeurs lues avec leur page | Confirmation du compte dans la banque |
| Validation de structure | IBAN valide ou invalide au sens algorithmique | Titulaire et légitimité du paiement |
| Comparaison à l’ancien RIB | Changement détecté ou absence de changement | Contre-appel sur un canal connu |
| Concordance documentaire du nom | Nom identique, proche ou différent dans les pièces | Résultat VoP nom-IBAN |
Un RIB lié à une personne physique contient des données personnelles. La CNIL rappelle que leur conservation doit être limitée à une durée justifiée par la finalité, avec des accès et une sécurité adaptés. Conservez la trace nécessaire à la transaction et à vos obligations, pas des copies dispersées sans durée définie.
Questions fréquentes
- Comment vérifier qu’un RIB est valide ?
- Contrôlez la longueur, le pays et la clé de l’IBAN, puis comparez le titulaire et le BIC. Utilisez ensuite la vérification nom-IBAN de votre banque et confirmez tout nouveau compte par un contre-appel indépendant. La validité algorithmique de l’IBAN ne prouve pas que le RIB est légitime.
- Peut-on connaître le titulaire d’un IBAN ?
- Pour un virement SEPA en ligne, votre banque utilise la vérification du bénéficiaire afin de comparer le nom que vous saisissez avec celui associé à l’IBAN. Elle affiche une concordance, une concordance partielle, une non-concordance ou une impossibilité de vérifier. Il ne s’agit pas d’un annuaire public des titulaires.
- Un IBAN valide signifie-t-il que le compte est sûr ?
- Non. La clé confirme surtout que la chaîne respecte les règles de l’IBAN et détecte de nombreuses erreurs de saisie. Un compte utilisé par un fraudeur peut avoir un IBAN parfaitement valide.
- Que faire si la banque affiche une non-concordance nom-IBAN ?
- Ne validez pas par automatisme. Vérifiez le nom complet ou la raison sociale, puis contactez le bénéficiaire au moyen d’un numéro déjà connu ou officiel. Si l’écart n’est pas expliqué, n’exécutez pas le virement.
- La vérification du bénéficiaire bloque-t-elle toujours un faux RIB ?
- Non. Elle compare le nom saisi et le titulaire de l’IBAN, mais le payeur reste informé et décide de poursuivre ou non selon le résultat. Elle ne vérifie pas le motif de paiement, la facture ou l’identité de la personne qui a envoyé la demande.
- Comment vérifier un changement de RIB ?
- Comparez le nouveau document à l’ancien, suspendez la modification, appelez l’interlocuteur sur un numéro déjà connu, contrôlez le résultat nom-IBAN dans la banque et faites approuver le changement selon votre procédure interne. N’utilisez pas les coordonnées fournies uniquement dans le message suspect.
- Peut-on demander un RIB pour vérifier la solvabilité d’un locataire ?
- Non. Un RIB fournit des coordonnées bancaires et ne prouve pas les ressources. Il ne figure pas parmi les justificatifs de solvabilité qu’un bailleur peut exiger d’un candidat à la location.
- Que peut vérifier Trust My Docs sur un RIB ?
- Trust My Docs peut lire et structurer les champs visibles, comparer les noms et détecter un changement documentaire. Votre flux peut appliquer une règle de validation de l’IBAN à ces données. Le service ne confirme pas le titulaire auprès de la banque et ne remplace ni la vérification nom-IBAN, ni le contre-appel, ni l’autorisation finale du virement.
Sources
- Banque de France : RIB, IBAN et BIC
Définition, structure de l’IBAN français, clé de contrôle et rôle du BIC.
- Service-Public : la vérification du bénéficiaire des virements
Déploiement de la VoP, résultats possibles et décision du payeur.
- Commission européenne : paiements instantanés plus sûrs
Obligation de vérification gratuite du bénéficiaire dans la zone euro depuis octobre 2025.
- Banque de France : incidents et litiges relatifs aux virements SEPA
Contre-appel, contrôle du RIB et démarches immédiates après un virement frauduleux.
- Cybermalveillance.gouv.fr : fraude au virement ou au faux RIB
Mécanisme de la fraude, premiers réflexes et conservation des preuves.
- Banque de France : fichier national des comptes signalés pour risque de fraude
Fonctionnement du FNC-RF entre prestataires de paiement et informations contenues dans les alertes.
- Légifrance : décret n° 2015-1437 sur les justificatifs de location
Liste limitative des pièces pouvant être demandées au candidat locataire et à sa caution.
- CNIL : durées de conservation des données
Principe de conservation limitée selon la finalité du traitement.
À lire aussi
Extrayez les coordonnées du RIB, détectez les écarts et conservez une conclusion limitée avant la vérification bancaire et le contre-appel.
Vérifier un document reçu →