Justificatifs de revenus pour une location : lesquels demander et comment les vérifier ?
Publié le · 10 min de lecture
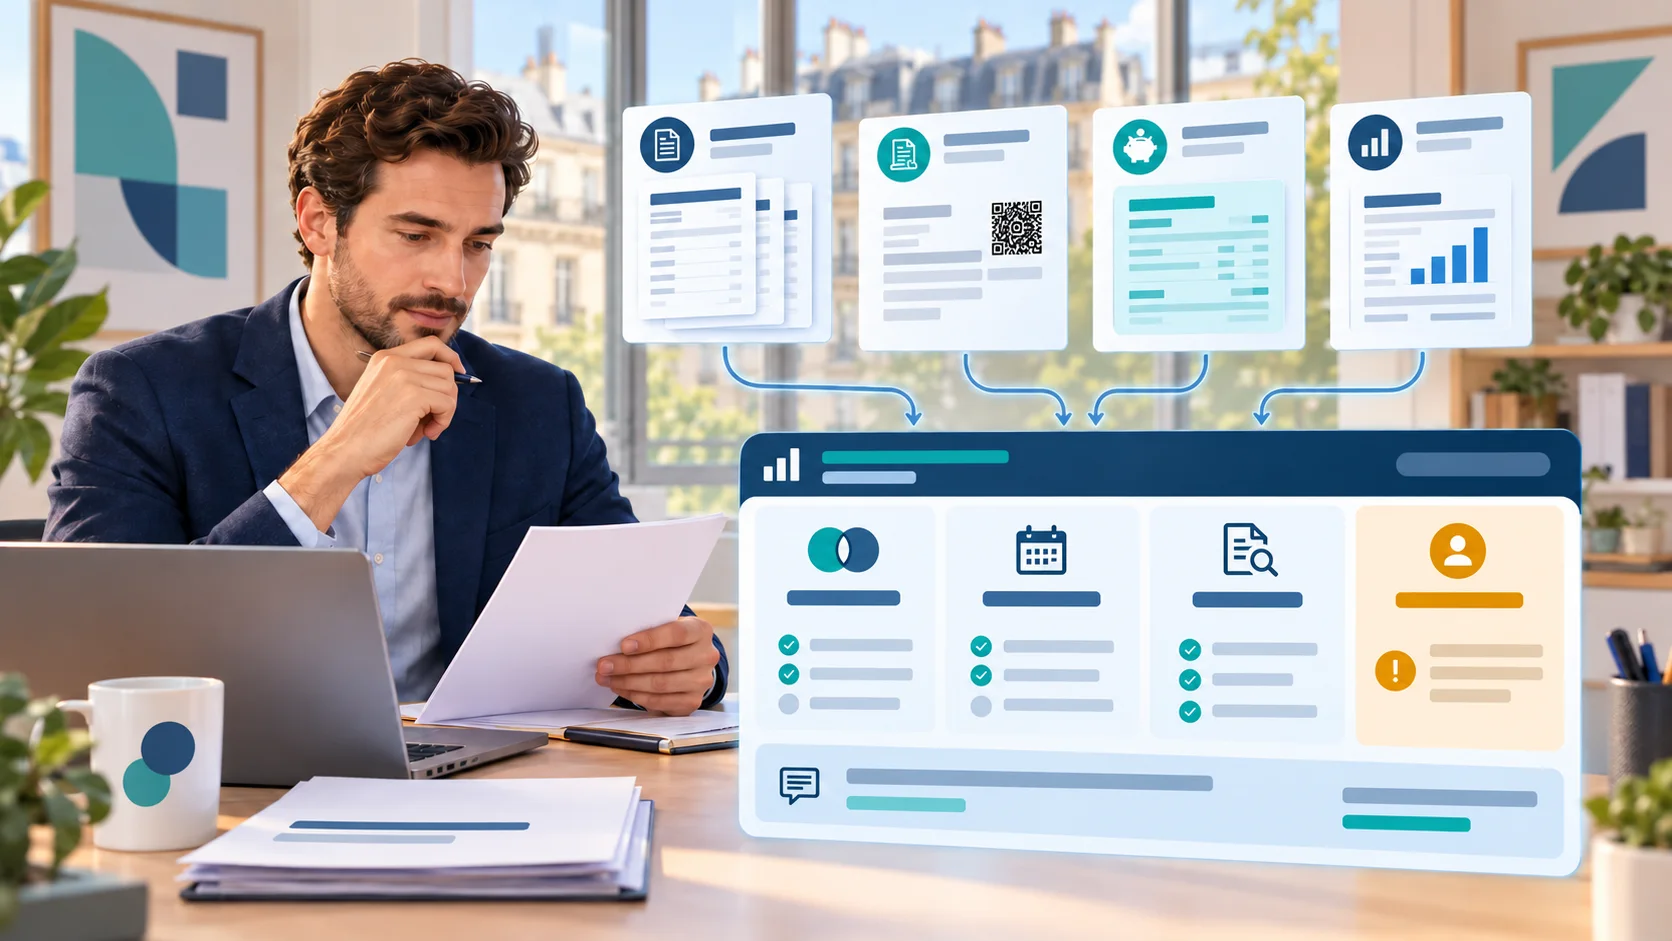
Pour une location, le bailleur peut demander un ou plusieurs justificatifs de ressources figurant dans la liste réglementaire : dernier ou avant-dernier avis d’impôt, trois derniers bulletins de salaire, justificatifs de pensions ou prestations, bilans pour un non-salarié, bourse, revenus fonciers et quelques autres pièces prévues par le décret. La bonne méthode ne consiste pas à additionner aveuglément tous les montants. Il faut vérifier la source et la période de chaque document, distinguer revenus individuels et revenus du foyer, recouper les pièces entre elles, puis expliquer clairement les limites du contrôle.
Quels justificatifs de revenus peut-on demander à un candidat locataire ?
Le décret n° 2015-1437 fixe une liste de pièces pouvant être exigées. Pour les ressources du candidat, il autorise un ou plusieurs documents parmi les catégories ci-dessous. Cette liste encadre la collecte : recevoir un dossier ne donne pas le droit de demander n’importe quelle information financière.
| Situation ou revenu | Pièce prévue par le décret | Point à examiner |
|---|---|---|
| Salarié | Trois derniers bulletins de salaire | Employeur, périodes, cumuls, rémunération fixe et variables |
| Situation fiscale | Dernier ou avant-dernier avis d’imposition ou de non-imposition | Année des revenus, foyer fiscal, actualité et données signées |
| Stagiaire | Justificatif de versement des indemnités de stage | Organisme payeur, période et durée prévue |
| Travailleur non salarié | Deux derniers bilans ou attestation de ressources de l’exercice en cours délivrée par un comptable | Exercice couvert, nature du revenu et identité du professionnel |
| Retraite, pension, indemnité ou prestation | Versements des trois derniers mois ou justificatif d’ouverture des droits établi par l’organisme payeur | Durée des droits, périodicité et bénéficiaire |
| Aide au logement | Attestation de simulation de l’organisme payeur ou simulation réalisée par le locataire | Estimation distincte d’un versement déjà acquis |
| Étudiant boursier | Avis d’attribution de bourse | Année universitaire et échéancier |
| Patrimoine immobilier | Titre de propriété ou dernier avis de taxe foncière | La propriété ne constitue pas automatiquement un revenu disponible |
| Autres revenus | Justificatif de revenus fonciers, rente viagère, valeurs ou capitaux mobiliers | Montant net, régularité et période de référence |
Le décret autorise des copies, mais les originaux doivent pouvoir être présentés à la demande du bailleur. Les pièces doivent être en français ou traduites, et les montants convertis en euros.
Ce qu’il ne faut pas demander, et à quel moment collecter le dossier
La CNIL rappelle qu’avant la visite, les informations utiles se limitent en principe à l’identité, aux coordonnées de contact et aux critères de recherche. La collecte des justificatifs professionnels ou financiers devient pertinente après la visite, lorsqu’une personne dépose effectivement sa candidature. Cette chronologie réduit l’exposition de données sensibles pour des visiteurs qui ne candidateront pas.
Un relevé de compte bancaire ne fait pas partie des pièces autorisées. La CNIL cite également parmi les documents à ne pas demander la carte Vitale, le livret de famille, le contrat de mariage, le jugement de divorce et l’extrait de casier judiciaire. Un document transmis spontanément mais inutile ne devient pas nécessaire pour autant : le principe de minimisation invite à ne pas le conserver.
Le décret définit les pièces demandables. Il ne fixe pas un seuil national unique de revenus ni une règle légale imposant « trois fois le loyer » à tous les candidats. Toute règle interne doit être explicite, appliquée de façon cohérente et compatible avec le droit applicable.
Que prouve réellement chaque justificatif de revenus ?
| Document | Information utile | Ce qu’il ne prouve pas à lui seul |
|---|---|---|
| Bulletin de salaire | Rémunération et emploi déclarés pour un mois donné | L’authenticité du PDF ni la continuité future de l’emploi |
| Avis d’impôt ou ASDIR | Revenus fiscaux historiques du foyer et données fiscales vérifiables | Le revenu mensuel actuel de chaque candidat |
| Contrat ou attestation employeur | Emploi, rémunération prévue, date d’entrée et parfois période d’essai | Le versement effectif et durable du salaire |
| Bilan ou attestation comptable | Activité et ressources sur un exercice ou une période définie | La trésorerie personnelle disponible chaque mois |
| Notification de pension ou prestation | Droit, montant ou versements issus d’un organisme | La poursuite au-delà de la durée indiquée |
| Simulation d’aide au logement | Estimation selon les données saisies | L’ouverture définitive du droit ou le premier paiement |
| Titre de propriété | Propriété d’un bien | Un revenu récurrent, surtout si le bien ne produit aucun loyer |
Ces documents ne mesurent pas la même chose. Le revenu fiscal de référence concerne un foyer et une année passée. Un bulletin décrit un mois et un salarié. Une simulation d’aide reste conditionnelle. Convertir toutes ces valeurs en un même « revenu mensuel » sans conserver leur nature, leur période et leur niveau de certitude crée une précision trompeuse.
La méthode de vérification en six étapes
| Étape | Action | Résultat attendu |
|---|---|---|
| 1. Qualifier | Identifier le type de revenu, le titulaire, la période et l’émetteur attendu | Une lecture adaptée à la pièce |
| 2. Préserver | Conserver le PDF natif ou le fichier reçu, sans impression intermédiaire | Codes, signatures et propriétés restent exploitables |
| 3. Vérifier la source | Contrôler le service officiel, le registre ou la signature disponible | Une preuve externe lorsqu’elle existe |
| 4. Contrôler la cohérence | Recalculer cumuls, dates, identité, SIRET et périodes | Les anomalies internes sont isolées |
| 5. Recouper | Comparer avis fiscal, bulletins, contrat, attestation et autres pièces | Les concordances et écarts sont visibles |
| 6. Rapporter | Séparer preuve, actualité, concordance et point non vérifiable | Une décision humaine explicable |
Une divergence n’est pas automatiquement une fraude. Une embauche récente explique souvent l’absence du nouveau salaire dans l’avis fiscal. Un variable, une prime, un temps partiel ou un changement de foyer peut expliquer un écart entre mois. La vérification doit produire une question ciblée, pas une accusation.
Quels contrôles effectuer selon la source du revenu ?
- Avis d’impôt : contrôler la signature du 2D-Doc, comparer les champs signés au texte visible, puis utiliser le service Vérifier un avis de la DGFiP pour savoir si la pièce correspond au dernier avis connu.
- Bulletins de salaire : vérifier les trois périodes successives, les cumuls, les assiettes et l’identité ; rechercher le SIRET de l’établissement dans l’Annuaire des Entreprises ; comparer l’emploi avec le contrat ou l’attestation.
- Attestation employeur : vérifier l’existence de l’établissement, les coordonnées, le poste, le salaire, la date d’entrée et la période d’essai ; si l’enjeu le justifie, confirmer via une coordonnée trouvée indépendamment.
- Travailleur indépendant : rapprocher le SIREN ou SIRET du registre officiel, contrôler les exercices couverts et distinguer chiffre d’affaires, résultat, rémunération et revenu imposable.
- Pension, retraite ou prestation : examiner l’organisme payeur, le bénéficiaire, les dates de versement et la durée du droit ; une notification ancienne ne suffit pas à établir un paiement actuel.
Les niveaux de preuve doivent rester distincts. Sur un avis fiscal, une signature 2D-Doc valide peut établir l’origine et l’intégrité des données contenues dans le code. Sur un bulletin de salaire ordinaire, l’existence de l’employeur et la cohérence des montants restent des recoupements : elles ne constituent pas une authentification cryptographique du fichier.
Comment comparer les revenus sans double comptage ?
Avant tout calcul, définissez une base commune : personnes incluses, période observée, revenus retenus, traitement des variables et statut des aides estimées. Gardez séparés les montants individuels et ceux du foyer. Un avis fiscal peut confirmer un ordre de grandeur annuel sans devoir être additionné aux salaires qui ont déjà contribué à cet avis.
| Risque de calcul | Erreur fréquente | Approche plus fiable |
|---|---|---|
| Double comptage | Ajouter salaire mensuel et revenu fiscal annualisé | Utiliser l’un comme revenu actuel et l’autre comme recoupement historique |
| Périodes différentes | Comparer un mois avec une année sans contexte | Afficher les dates et expliquer la conversion |
| Foyer et individu | Attribuer tout le revenu fiscal à une seule personne | Identifier les déclarants et les revenus propres à chaque candidat |
| Variable exceptionnel | Traiter une prime comme revenu mensuel permanent | Séparer fixe, variable récurrent et exceptionnel |
| Aide simulée | Compter une estimation comme un versement acquis | Conserver le statut « simulation » jusqu’à l’ouverture du droit |
Une capacité locative est un indicateur construit à partir de règles annoncées. Ce n’est ni une preuve d’authenticité documentaire, ni une garantie de paiement futur, ni une décision qui devrait masquer ses hypothèses.
Automatiser le contrôle sans automatiser le refus
Une chaîne automatisée peut recevoir les pièces, reconnaître leur type, extraire les identités, montants et périodes, vérifier les mécanismes disponibles, puis produire une fiche de synthèse. Trust My Docs peut notamment vérifier le 2D-Doc et l’actualité d’un avis fiscal, lire les bulletins et signaler les écarts entre documents.
La sortie utile n’est pas « candidat accepté » ou « candidat refusé ». C’est une liste traçable : preuve cryptographique valide ou absente, source retrouvée, période actuelle ou ancienne, champs concordants, écarts à examiner et calculs effectués. Le professionnel conserve ainsi la décision et peut demander une explication lorsque le contexte le justifie.
- Conserver le type et la période de chaque montant extrait.
- Ne jamais transformer « non vérifiable » en « faux ».
- Afficher les champs réellement protégés par une signature.
- Distinguer un avis conforme auprès de la DGFiP d’un document simplement cohérent.
- Prévoir une revue humaine pour les écarts et les revenus atypiques.
Questions fréquentes
- Quels justificatifs de revenus demander pour une location ?
- Le décret autorise notamment le dernier ou avant-dernier avis d’impôt, les trois derniers bulletins de salaire, les justificatifs de pensions, prestations ou indemnités des trois derniers mois, les deux derniers bilans ou une attestation comptable pour un non-salarié, l’avis de bourse et certains justificatifs de revenus patrimoniaux. Seules les pièces prévues par la liste réglementaire doivent être exigées.
- Un propriétaire peut-il demander des relevés bancaires ?
- Non. Les relevés de compte bancaire ne figurent pas parmi les pièces autorisées et la CNIL les cite parmi les documents qu’un propriétaire ou une agence ne peut pas demander au candidat locataire.
- L’avis d’impôt prouve-t-il les revenus actuels du locataire ?
- Non. Il décrit une situation fiscale historique à l’échelle du foyer. Il peut être vérifié grâce à son 2D-Doc et au service de la DGFiP, mais il doit être rapproché des pièces actuelles lorsqu’un emploi, un foyer ou un niveau de revenu a changé.
- Peut-on vérifier qu’une fiche de paie est authentique ?
- La plupart des bulletins ordinaires ne disposent pas d’un service public universel ou d’une signature vérifiable par le destinataire. On peut contrôler les calculs, les périodes, les cumuls, le SIRET et la concordance avec l’employeur et l’avis fiscal. Ces contrôles renforcent la cohérence du dossier, mais ne prouvent pas cryptographiquement l’origine du PDF.
- Faut-il exiger un revenu égal à trois fois le loyer ?
- Le décret sur les justificatifs fixe les documents demandables, pas un seuil national unique de revenus applicable à tous les dossiers. Si un professionnel utilise un ratio ou les critères d’une assurance, il doit préciser la base du calcul et appliquer ses règles de manière cohérente dans le respect du droit.
- Peut-on demander les justificatifs avant la visite ?
- La CNIL estime qu’avant la visite, les données utiles sont surtout l’identité, les coordonnées et les critères de recherche. Les justificatifs professionnels et financiers ont vocation à être collectés après la visite, au moment où le candidat dépose réellement son dossier.
- Peut-on automatiser la vérification des revenus locatifs ?
- Oui pour la lecture, les recoupements, certains contrôles officiels et le signalement des écarts. L’automatisation doit toutefois conserver la nature et la période des revenus, distinguer preuve et cohérence, et laisser les cas ambigus à une revue humaine plutôt que produire un refus opaque.
Sources
- Légifrance : décret n° 2015-1437 sur les justificatifs exigibles
Liste des pièces pouvant être demandées au candidat à la location et à sa caution.
- CNIL : justificatifs pouvant être demandés pour une location
Moment de la collecte, minimisation et exemples de documents interdits.
- DGFiP : précisions sur le service de vérification des avis
Portée du contrôle du dernier avis connu et distinction avec le contrôle du 2D-Doc.
- Annuaire des Entreprises : informations légales officielles
Recherche des données publiques d’une entreprise et de ses établissements.
- France Titres : spécifications techniques 2D-Doc
Périmètre et propriétés de la signature des données contenues dans un 2D-Doc.
À lire aussi
Vous avez reçu un dossier ? Trust My Docs vérifie les preuves disponibles, recoupe les pièces et distingue clairement les contrôles concluants de ceux qui nécessitent votre examen.
Vérifier un dossier locataire →